از احیا تا رشد پایدار؛ گزارش عملکرد راموفارمین از آبان ۱۴۰۳ تا مرداد ۱۴۰۵
گزارش تحلیلی عملکرد راموفارمین منتشر شد؛ رشد ۸۱ درصدی فروش در هشتماههٔ ۱۴۰۵ با پشتوانهٔ ۳۴ درصد رشد مقداری، ارتقای حاشیهٔ سود ناخالص از ۳۰ به ۴۷ درصد و بهرهبرداری ۹۵ درصدی از ظرفیت عملی. خلاصهٔ تصویری این گزارش برای دریافت در دسترس است.
مروری کوتاه
گزارش تحلیلی عملکرد شرکت داروسازی راموفارمین، دورهٔ آبان ۱۴۰۳ تا پایان مرداد ۱۴۰۵ را پوشش میدهد؛ بازهای که با انتقال مالکیت شرکت به گروه سرمایهگذاری خشت آغاز شد و اکنون نخستین ارزیابی مستند از نتایج آن در دسترس است.
خط اصلی این گزارش در عنوان آن خلاصه شده است: از احیا تا رشد پایدار. شرکت در آغاز دوره با بدهیهای انباشته، کمبود شدید سرمایه در گردش، تجهیزات فرسوده و ریسک توقف خطوط تولید روبهرو بود. ارقام هشتماههٔ نخست سال مالی ۱۴۰۵ نشان میدهد که شرکت این مرحله را پشت سر گذاشته است؛ فروش ۸۱ درصد، سود ناخالص ۱۸۷ درصد و سود عملیاتی ۳۶۴ درصد رشد کردهاند.
ترتیب صعودی این سه عدد، گویاترین ویژگی دوره است. سود ناخالص بیش از دو برابر سرعت فروش و سود عملیاتی بیش از دو برابر سرعت سود ناخالص رشد کرده؛ آرایشی که نشان میدهد رشد فروش با بهبود همزمان حاشیه و مهار هزینههای ساختاری همراه بوده است و نه تنها با فروش بیشتر.
(سال مالی شرکت از ۱ دی آغاز و در ۳۰ آذر پایان مییابد؛ از این رو «هشتماههٔ ۱۴۰۵» بازهٔ ۱ دی ۱۴۰۴ تا ۳۱ مرداد ۱۴۰۵ را در بر میگیرد.)
رشدی که پشتوانهٔ مقداری دارد
مهمترین یافتهٔ گزارش، جنس رشد است و نه اندازهٔ آن. در صنعت داروسازی کشور، رشد ریالی سال جاری عمدتاً از محل تعدیل قیمتها به دست آمده است؛ بررسی شرکتهای داروسازی بورسی در پنجماههٔ ۱۴۰۵ الگویی یکنواخت را نشان میدهد که در آن ارزش فروش بیشتر شرکتها میان ۱۰۰ تا ۴۰۰ درصد رشد کرده، در حالی که مقدار فروش آنها عمدتاً حول صفر نوسان داشته است.
راموفارمین در همین بستر، ۳۴ درصد رشد مقداری و ۲۰ درصد رشد در شاخص فروش همگن (معادل عدد قرص) ثبت کرده است. تفکیک سود خالص دوره نیز همین تصویر را تأیید میکند؛ ۴۲ درصد آن از محل افزایش تعدادی تولید و فروش و ۵۸ درصد از محل افزایش نرخ فروش حاصل شده است.
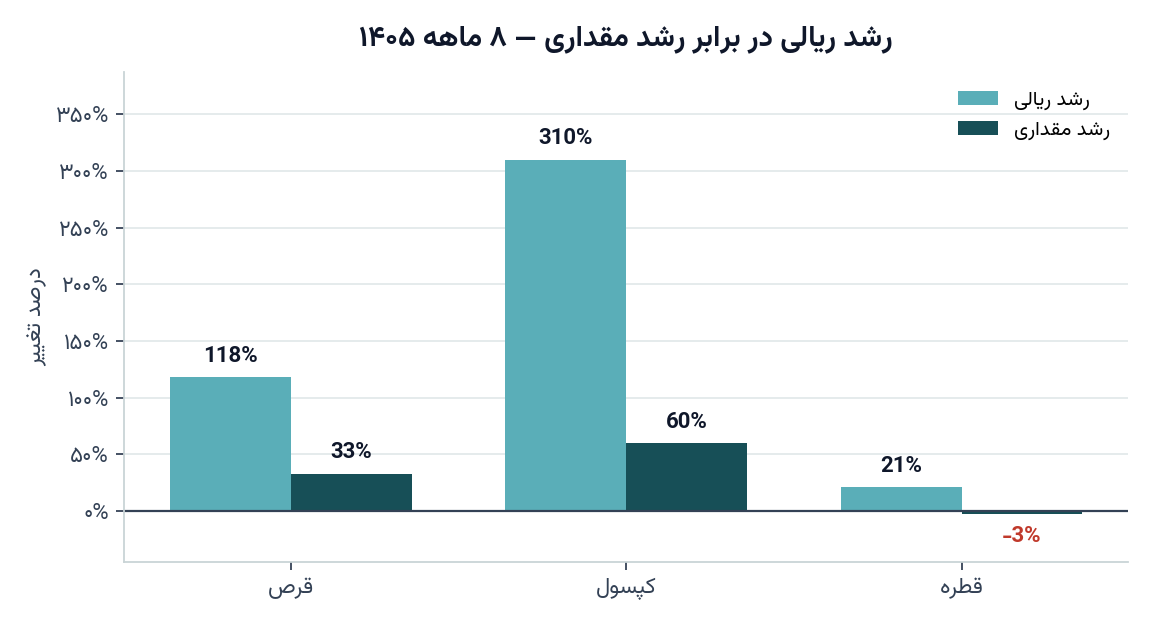
رشد ریالی در برابر رشد مقداری، به تفکیک دسته محصول (هشتماههٔ ۱۴۰۵).
اهمیت این تفکیک در پایداری آن است. رشدی که ریشه در عرضهٔ واقعی محصول بیشتر دارد، بر ظرفیت تولید، سلامت سبد محصول و جایگاه شرکت در شبکهٔ توزیع استوار است و از این رو در برابر تغییر شرایط تورمی مقاومتر است. در سمت تقاضا نیز این رشد به مصرف واقعی رسیده است؛ فروش شرکتهای پخش به داروخانهها در همین دوره ۳۷ درصد رشد کرده است.
حاشیهٔ سود، از ۳۰ به ۴۷ درصد
حاشیهٔ سود ناخالص شرکت مسیری پیوسته را طی کرده است؛ این نسبت در سال ۱۴۰۳ حدود ۳۰ درصد بود، در سال ۱۴۰۴ به ۴۰ درصد رسید و در هشتماههٔ ۱۴۰۵ در سطح ۴۷ درصد قرار گرفت. بدین ترتیب این شاخص اکنون به میانگین حدود ۵۰ درصدی بخش داروسازی بورسی بسیار نزدیک شده است.
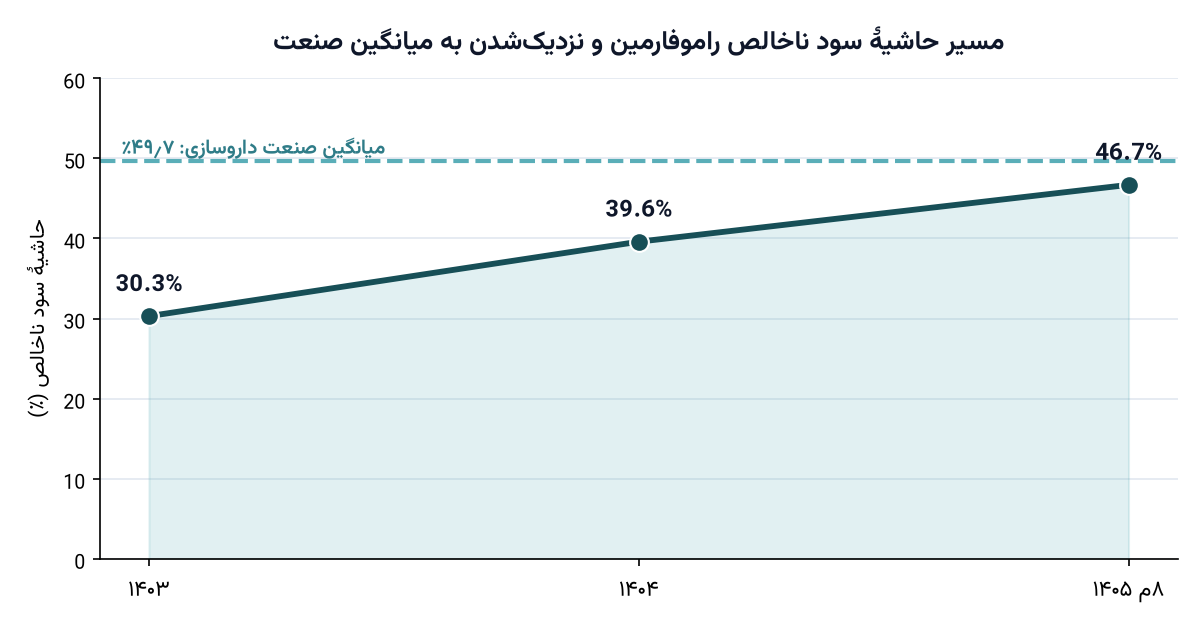
مسیر حاشیهٔ سود ناخالص از ۱۴۰۳ تا هشتماههٔ ۱۴۰۵، در برابر میانگین صنعت داروسازی.
حاشیهٔ سود عملیاتی نیز از ۱۴ درصد در هشتماههٔ ۱۴۰۴ به ۳۶ درصد در دورهٔ مشابه ۱۴۰۵ رسیده و فاصلهٔ باقیمانده با میانگین صنعت عمدتاً به سرشکنشدن هزینههای ثابت پشتیبانی بر مقیاس فعلی بازمیگردد.
بارزترین تمایز شرکت از میانگین صنعت اما در انضباط مالی است. در سالی که بدهی کل بخش داروسازی با رشد ۳۷ درصدی همراه بوده، نسبت هزینههای مالی به فروش راموفارمین از ۲۰ درصد در هشتماههٔ ۱۴۰۴ به ۴ درصد در هشتماههٔ ۱۴۰۵ کاهش یافته و از سطحی بالاتر از میانه به زیر میانهٔ ۷ درصدی صنعت رسیده است.
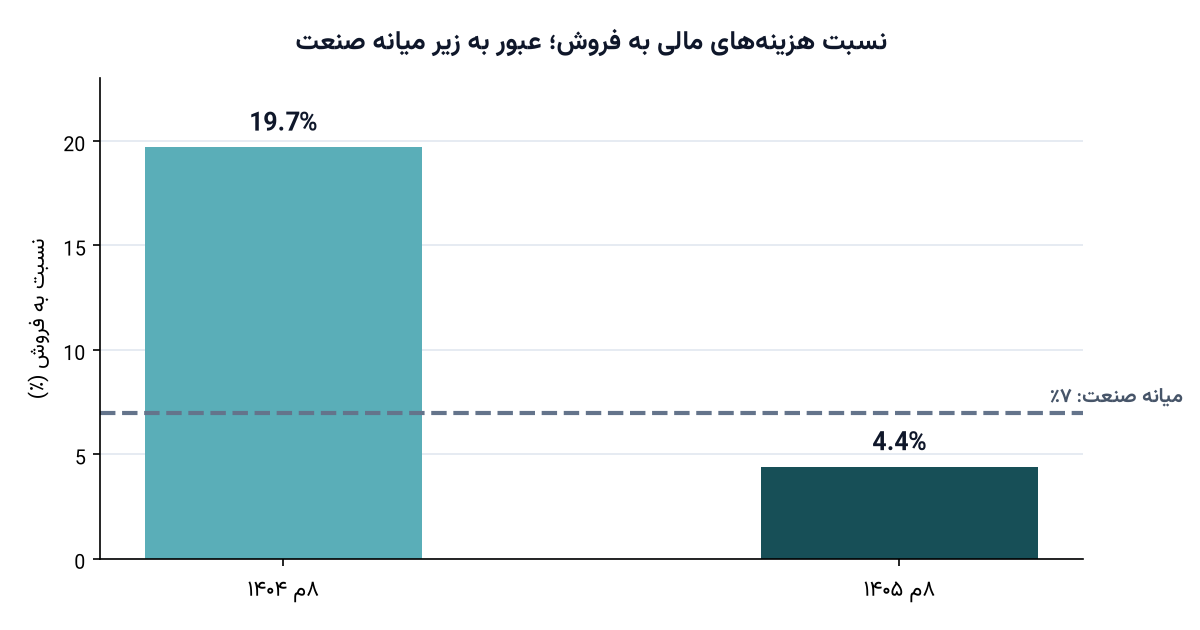
نسبت هزینههای مالی به فروش، هشتماههٔ ۱۴۰۴ در برابر هشتماههٔ ۱۴۰۵.
این شاخص، حساسترین نقطهٔ اتصال ساختار ترازنامه به سود و زیان است. در هشتماههٔ ۱۴۰۴ بار مالی از کل سود عملیاتی شرکت فراتر میرفت و چیزی برای سهامداران باقی نمیگذاشت؛ در دورهٔ مشابه ۱۴۰۵ تنها ۱۲ درصد سود عملیاتی به این مصرف اختصاص یافت. همین یک تغییر، بخش عمدهٔ بازگشت شرکت به سودآوری را توضیح میدهد، و برخلاف بسیاری از بهبودهای نسبتی، پشتوانهٔ نقدی واقعی دارد؛ بیش از یکپنجم کل مصارف نقدی دوره صرف بازپرداخت تسهیلات شده است.
نقدینگی و پاسخ به ضعف ساختاری صنعت
مهمترین ضعف ساختاری صنعت داروسازی کشور، حبس نقدینگی در مطالبات است. میانگین دورهٔ وصول مطالبات این بخش نزدیک به ۹ ماه و چرخهٔ تبدیل نقد آن حدود ۲۸۲ روز است، و تنها ۱۹٫۵ درصد شرکتها سود خود را بهطور مؤثر به جریان نقد تبدیل میکنند.
راموفارمین این ضعف را آگاهانه در کانون سیاست فروش خود قرار داد و با دو اهرم مشخص به آن پاسخ داد؛ نخست افزایش سهم فروش نقدی از ۰٫۲ درصد به ۱۹ درصد فروش، و دوم دریافت زودپرداخت از شرکتهای پخش. در کنار آن، ماهموجودی کانال توزیع از ۸ به ۳ ماه کاهش یافت و با وجود رشد ۶۹ درصدی فروش به شبکهٔ پخش در همین سطح تثبیت شد؛ نسبت موجودی کالا به فروش ناخالص نیز از ۳۰ به ۲۶ درصد رسید.
گزارش، هزینهٔ این سیاست را پنهان نمیکند. تخفیفهای تشویقی که برای جلب فروش نقدی و زودپرداخت اعطا شده، در کوتاهمدت بخشی از حاشیهٔ سود را کاهش میدهد. سنجهٔ درست اما مقایسهٔ آن با هزینهٔ تأمین مالی جایگزین است: هر یک ریال تخفیف تشویقی حدود چهار ریال نقدینگی به شرکت رسانده است و بهای تأمین این نقدینگی حدود یکچهارم مبلغ آن بوده، در شرایطی که دسترسی به تسهیلات بانکی نیز محدود بوده است.
تولید، ظرفیت و قابلیت اطمینان
بهرهبرداری از ظرفیت عملی در هشتماههٔ ۱۴۰۵ به ۹۵ درصد رسیده است و حجم تولید ماهانه در ششماههٔ نخست سال از حدود ۶٫۷ میلیون واحد به بیش از ۱۳٫۱ میلیون واحد افزایش یافته است.
شاخصهای واحد فنی و مهندسی، که وضعیت زمان واگذاری را با پایان دوره مقایسه میکنند، همجهتی چهار عدد را نشان میدهند:
| شاخص | تغییر |
|---|---|
| فعالیتهای نگهداری پیشگیرانه | + ۴۷٪ |
| ساعات توقف تجهیزات و خطوط | − ۷۱٪ |
| تعداد خرابیها | − ۶۷٪ |
| تولید همگن (معادل قرص) | + ۴۰٪ |
در حالت عادی، رشد حجم تولید فشار بیشتری بر تجهیزات وارد میکند و توقفات را افزایش میدهد. تحقق همزمان رشد ۴۰ درصدی تولید و کاهش ۷۱ درصدی ساعات توقف، نشانهٔ اثربخشی نظام نگهداری است؛ به بیان عددی، ۳۹۲ ساعت از توقفات و ۳۲۸ مورد از خرابیها نسبت به سال اول واگذاری حذف شده است.
در همین حوزه، دستگاه کارتونینگ پس از پنج سال و خط قطرهپرکنی پس از هفت سال توقف به مدار بهرهبرداری بازگشتند، و بومیسازی ساخت قطعات، از سنبه و ماتریس تا سایزپارت بلیسترینگ، زمان تأمین و وابستگی به واردات را کاهش داد.
توسعهٔ تولید قراردادی نیز یکی از اقدامات شاخص دوره بود؛ در همکاری با شرکت طب حکیمان، ۲۱۰ بچ معادل بیش از ۵۹ میلیون واحد محصول در قالب هشت محصول قراردادی تولید شد. این همکاریها هزینههای سربار ثابت را بر حجم بیشتری سرشکن میکنند و درآمدی مکمل بدون نیاز به سرمایهگذاری سنگین جدید ایجاد مینمایند.
کیفیت، انطباق و زیرساخت GMP
واحد تضمین کیفیت در این دوره از واحد مسئول فنی تفکیک و بهصورت مستقل ساختار یافت. نظام کیفیت در قالب Pharmaceutical Quality System تعریف شد و اسناد بنیادی آن، از Site Master File و نظامنامهٔ کیفیت تا دستورالعملهای CAPA، کنترل تغییرات، مدیریت ریسک کیفی و Validation Master Plan، تدوین و مستقر گردید.
اقدامات این واحد اثر اقتصادی مستقیم نیز داشته است؛ افزایش ۳۰ تا ۴۰ درصدی بچ سایز محصولات همراه با ارزیابی ریسک، بازنگری برنامههای نمونهبرداری و حذف آنالیزهای غیرضروری، و افزایش دورهٔ کالیبراسیون تجهیزات بر پایهٔ بررسی نتایج میدانی سنوات گذشته. دورهٔ GMP برای کلیهٔ کارکنان واحدهای اجرایی برگزار شد.
در حوزهٔ زیرساخت، پروژهٔ احداث فضای تولیدی جدید با هدف جایگزینی فضایی که در بازرسیهای سازمان غذا و دارو از نظر انطباق با الزامات GMP دارای موارد بحرانی بود، آغاز شده است. فضای تولید از ۲۲۰ به ۶۵۰ مترمربع افزایش یافته؛ بخش ابنیه ۱۰۰ درصد تکمیل شده و بخش کلینروم ۶۵ درصد پیشرفت فیزیکی دارد.
واحد امور نظارتی نیز کارنامهٔ پرحجمی داشته است. در این دوره ۶۱ پروانهٔ دارویی تمدید یا اصلاح شد، ۲۷ مسیربندی ثبت و ۲۸ موافقت اصولی برای تولید داروی جدید اخذ گردید، و پنج بازرسی از سوی مراجع نظارتی با تدوین اقدامات اصلاحی مستند برای هر یک پذیرفته شد.
سبد محصولات فردا
خروجی واحد تحقیق و توسعه، پشتوانهٔ رشد دورههای بعد است. در این دوره ۴۱ محصول دارویی و ۸۷ محصول مکمل، رویهم ۱۲۸ محصول، برای ورود به زنجیرهٔ تحقیق و توسعه تأیید شدهاند، با تمرکز بر حوزههای درمانی دارای ارزش افزودهٔ بالاتر.
در سبد دارویی، ۳۲ مادهٔ اولیه تأمین شده، ۱۴ پروژه مسیربندی ثبت گرفتهاند و ۱۲ پروژه فرمولاسیون و آنالیز خود را تکمیل کرده و وارد مرحلهٔ پایداری تسریعشده شدهاند. در سبد مکمل، پروندهٔ ۱۴ پروژه به واحد رگولاتوری تحویل شده است. فرمولاسیون چهار محصول دارویی نیز با هدف کاهش بهای تمامشده و بهبود اثربخشی اصلاح شده است.
جهتگیری اعلامشدهٔ این واحد، حرکت بهسمت اشکال دارویی با ارزش افزودهٔ بالاتر است؛ اسپریهای بینی، پپتیدهای تزریقی، ویالهای آنتیبیوتیک، محصولات بایوتک و محصولات نانو، با ورود از مسیر تولید قراردادی که امکان بهرهگیری از دانش و بازار شریک تجاری را بدون سرمایهگذاری کامل اولیه فراهم میکند.
در حوزهٔ صادرات نیز، با وجود آنکه شرکت شش سال از این بازار خارج بوده، ۲۳ مجوز صادراتی اخذ شده یا در مرحلهٔ اخذ قرار دارد.
برنامهٔ راهبردی و افق ۱۴۰۷
گزارش، مسیر شرکت را در پنج مرحله ترسیم میکند:
| مرحله | دوره |
|---|---|
| تثبیت | آبان تا اسفند ۱۴۰۳ |
| بازسازی | بهار ۱۴۰۴ |
| رشد | تابستان تا زمستان ۱۴۰۴ |
| توسعه | ۱۴۰۵ |
| ورود به بازار سرمایه | افق ۱۴۰۷ |
برنامهٔ راهبردی اعلامشده بر هفت محور استوار است؛ بازنگری سبد محصولات و حرکت بهسوی «تولید هوشمندانهتر»، تقویت مدیریت مالی و نقدینگی، توسعهٔ بازار و فروش علمی، بازطراحی تحقیق و توسعه، توسعهٔ صادرات و بازارهای منطقهای، تحول سازمانی و مدیریتی، و تحول دیجیتال.
نکتهٔ مورد تأکید گزارش آن است که این محورها اجزای یک برنامهٔ یکپارچهاند و اثر واقعیشان در همافزایی آنها نهفته است؛ بازنگری سبد محصولات بدون انضباط مالی، توسعهٔ بازار بدون پشتوانهٔ علمی، و صادرات بدون تحول سازمانی و دیجیتال، به نتیجهٔ پایدار نمیرسد.
یک خوانش منصفانه
گزارش در ارزیابی دستاوردها، نقطهٔ آغاز را از یاد نمیبرد، و این صادقانهترین بخش آن است. نزدیک به یکسوم تمام وجه نقدی که مدیریت جدید در اختیار داشته، پیش از آنکه بتواند صرف تولید، توسعه یا رشد شود، به تسویهٔ تعهداتی اختصاص یافته که پیش از انتقال مالکیت ایجاد شده بودند. به بیان دیگر، دستاوردهای این دوره همزمان با تحمل این بار و نه در غیاب آن محقق شدهاند.
در سمت دیگر ترازو، اندازهٔ شرکت است. راموفارمین در برابر میانهٔ بخش داروسازی بورسی، همچنان شرکتی کوچک بهشمار میرود؛ واقعیتی که گزارش آن را نه ضعف، بلکه معیاری از فضای رشد در دسترس میخواند. منطق این خوانش روشن است؛ شرکتی که حاشیهٔ سود ناخالص آن به میانگین صنعت نزدیک شده و بار مالی آن به زیر میانهٔ صنعت رسیده است، هر واحد فروش اضافی را با سودآوری بیشتری به سود خالص تبدیل میکند.
نقطهای که شرکت در آن ایستاده است
تصویری که این گزارش ارائه میکند، الگوی شناختهشدهٔ شرکتهایی است که دورهٔ بازسازی را پشت سر گذاشتهاند؛ نخست سلامت ساختار احیا میشود و آنگاه مقیاس بر همان بنیان سالم بنا میگردد. راموفارمین بر پایهٔ ارقام هشتماههٔ ۱۴۰۵، در آستانهٔ مرحلهٔ دوم قرار دارد.
تحقق این مرحله، چنانکه خود گزارش تأکید میکند، بیش از آنکه به منابع مالی وابسته باشد، به انسجام تصمیمگیری، تداوم اجرا و پایبندی مدیریت به اولویتهای راهبردی بستگی دارد.
خلاصهٔ تصویری عملکرد این دوره، در ۱۸ صفحه، برای مطالعه در دسترس است:
دریافت خلاصهٔ عملکرد راموفارمین (PDF)
منبع: گزارش تحلیلی عملکرد شرکت داروسازی راموفارمین، آبان ۱۴۰۳ تا مرداد ۱۴۰۵، واحد حسابداری مدیریت و روابط عمومی راموفارمین.